
TA Triumph-Adler: Mehr als digitales Ablegen
Digitale Dokumente lassen sich schnell speichern. Ordnungsgemäß archiviert sind sie damit noch nicht. Für aufbewahrungspflichtige Unterlagen gelten Anforderungen an Vollständigkeit, Nachvollziehbarkeit und Schutz vor unbemerkten Veränderungen. Dokumentenmanagementsysteme können Unternehmen helfen, diese Anforderungen umzusetzen.
Ein Vertrag kommt per E-Mail, eine Rechnung landet im Projektordner. Für aufbewahrungspflichtige Unterlagen reicht eine solche Ablage regelmäßig nicht aus, wenn zusätzliche Maßnahmen gegen unbemerkte Veränderungen fehlen. Entscheidend ist, wie Unternehmen die Dokumente während der Aufbewahrungsfrist sichern und zugänglich halten.
Digitale Archive können den Platzbedarf für Papierakten verringern und Mehrfachablagen reduzieren. Volltextsuchen erleichtern das Wiederfinden, sofern die Dokumente durchsuchbaren Text enthalten. Versionierung und Protokollierung können nachvollziehbar machen, wann und von wem ein Dokument bearbeitet wurde.
Elektronische Archivierung ist nicht an eine bestimmte Speichertechnik gebunden. Die Unterlagen müssen über den vorgeschriebenen Zeitraum verfügbar, lesbar und vor unzulässigen Veränderungen geschützt bleiben.
Was bei der Archivierung zu beachten ist
Für aufbewahrungspflichtige Unterlagen gelten je nach Dokumentenart unterschiedliche Fristen. Für steuerlich relevante elektronische Unterlagen gelten die GoBD. Diese Vorgaben der Finanzverwaltung konkretisieren die Anforderungen an die elektronische Buchführung und Aufbewahrung. Dazu zählen unter anderem Vollständigkeit, Nachvollziehbarkeit und Nachprüfbarkeit. Änderungen müssen so dokumentiert werden, dass der ursprüngliche Inhalt erkennbar bleibt. Auch die Änderungshistorie muss vor nachträglicher Manipulation geschützt sein.
Wird ein aufbewahrungspflichtiger Vertrag als E-Mail-Anhang empfangen, ist er elektronisch aufzubewahren. Enthält die Nachricht selbst aufbewahrungspflichtige Informationen, muss auch sie erhalten bleiben. Dient sie lediglich als Transportmittel, ist das nicht erforderlich. Ein Ausdruck ersetzt die elektronische Aufbewahrung nicht. Bei zulässigen Formatumwandlungen müssen insbesondere aufbewahrungspflichtige Informationen, die maschinelle Auswertbarkeit und der Datenzugriff der Finanzbehörden erhalten bleiben.
DMS unterstützt die Archivierung
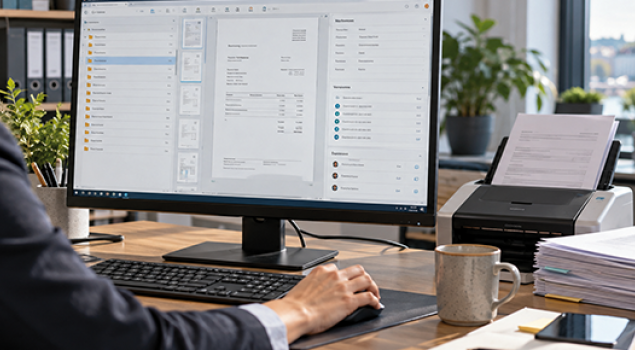
Dokumentenmanagementsysteme können eine zentrale Ablage schaffen und die Vergabe von Zugriffs- und Bearbeitungsrechten unterstützen. So lässt sich festlegen, wer Dokumente einsehen oder bearbeiten darf.
Ein DMS macht ein Archiv jedoch nicht automatisch revisionssicher. Neben der technischen Infrastruktur müssen Zuständigkeiten, Abläufe und Berechtigungen geregelt sein. Die Verantwortung für die ordnungsgemäße steuerliche Aufbewahrung bleibt beim Unternehmen, auch wenn externe Dienstleister Aufgaben übernehmen.
Die Verfahrensdokumentation beschreibt, wie Dokumente erfasst, verarbeitet, gespeichert und wiedergefunden werden. Sie muss das tatsächlich eingesetzte Verfahren nachvollziehbar darstellen. Ein sachverständiger Dritter muss die Verarbeitung anhand dieser Dokumentation prüfen können.
Softwaretestate können bei der Auswahl eines Systems Orientierung geben. IDW PS 880 betrifft die Prüfung von Softwareprodukten. Ein solches Testat ersetzt jedoch keine Beurteilung des betrieblichen Gesamtverfahrens und bindet die Finanzbehörden nicht.
Bei E-Rechnungen zählen die Daten
Bei E-Rechnungen ist auf den strukturierten Datenteil zu achten. Er muss erhalten bleiben und maschinell auswertbar sein. Eine Bildschirmansicht oder ein Ausdruck der Rechnung genügt dafür nicht.
Bei hybriden Formaten wie ZUGFeRD werden strukturierte Rechnungsdaten mit einer lesbaren PDF-Darstellung verbunden. Enthält diese zusätzliche oder abweichende steuerlich relevante Informationen, sind auch diese aufzubewahren. Unternehmen müssen daher sicherstellen, dass ihr Archivierungsverfahren die erforderlichen Bestandteile einer E-Rechnung erhält.
triumph-adler.de